LOS IMPATRIADOS

En 2004 nació la llamada Ley Beckham, cuyo nombre viene dado porque las “malas lenguas” dicen que se diseñó especialmente para minorar la tributación del famoso jugador en su fichaje por el Real Madrid. En 2015 se aprobaron restricciones para su aplicación a deportistas profesionales, pero por lo demás, se ha venido manteniendo sus ventajas fiscales a trabajadores extranjeros (los llamados impatriados) para que vengan a trabajar y residir en España. Una especie de caza de personal altamente cualificado.

Entre otros beneficios, cabe destacar que los salarios tributan a un tipo fijo del 24% hasta 600.000€ (47% a partir de ese importe), o que sólo se tributa en España por la rentas obtenidas en España (con la excepción de los salarios).

A partir de 2023, hay cambios importantes, que vienen a abrir el campo de mira, atraer nuevos contribuyentes en general. Con estas ventajas fiscales como un acicate más a añadir al deseo de sol y buena mesa.

En el IRPF tributamos por todas nuestras rentas mundiales, es decir, debemos sumar a nuestros rendimientos en España, aquellos otros obtenidos fuera. Inversores en el extranjero, o residentes que han heredado un inmueble productivo fuera de España, o que inmigraron aquí hace años manteniendo propiedades en otro país de las que obtienen rentas.

Pues bien, a partir de este año, un trabajador sueco que no ve el sol, que le gusta la paella, la fina arena de nuestras playas o la siesta, puede mantener su empleo en la actual empresa de su país teletrabajando en un apartamento junto al mar mediterráneo y durante el año de llegada y los 5 siguientes, podrá tributar a esos tipos inferiores y sólo por sus rentas de trabajo y otras posibles obtenidas en España, y no por el resto de las rentas que pudiera seguir generando en Suecia o en otro país. También se pueden acoger administradores de sociedades aun sin participación en la misma, como novedad. Y esta ventaja también es aplicable a los familiares del citado contribuyente, en concreto al cónyuge e hijos menores.

Con algún que otro requisito más, como no haber residido en España en los 5 años anteriores, nos encontramos ante una novedad que va a ser de mucho estudio y aplicación en los próximos años.

Let’s GO!!!
Gabi Martínez
Economista
MARTINEZ ABAD CONSULTORES

——————————————
Club Asesores de Torrent

Grupo ACE

¿Con quién dejas a tus hijos?

Por el título, diréis ¿Qué tiene esto que ver con cuestiones de tipo empresarial, económico, etc?. Cuando se acerca la sucesión de nuestra empresa, empiezan las dudas, las preocupaciones, los pensamientos de, esto tenía que haberlo previsto antes, no sólo por el devengo de impuestos si no, por la verdadera continuidad del negocio. En muchos casos, si, desde la constitución, a través de los mismos estatutos, de los pactos entre socios, del protocolo familiar, etc, se intenta dejar previsto.

Y, los empresarios jóvenes, ¿habéis pensado en todo lo anterior?, si, perfecto. ¿Y también has contemplado la posibilidad, Dios no lo quiera, de que fallezcas dejando hijos menores de edad?, y si te ocurre a la vez que a tu cónyuge. ¿Con quién se quedan tus hijos? ¿Quién va a encargarse de su educación, protección, etc? Y de las decisiones a tomar respecto de tu patrimonio, que ellos heredan, y si ese patrimonio es una empresa en funcionamiento, con contratos a cumplir, con deudas, con empleados, con ….

Supongo que ya estás al borde del “yuyu”.

Recientemente en un periódico económico apareció una columna al respecto del nombramiento del tutor para estos casos. Recomendación que venimos haciendo a nuestros clientes desde hace mucho tiempo.

Pues sí, un problema evitable. No el del fallecimiento, por supuesto. Si el del marrón que dejas, y los perjuicios que ocasionas, no sólo para el futuro de tus niños, si no para todo aquel con quien tienes asuntos pendientes.

Sabes que, en su defecto, el tutor lo nombra un juez y este se guía por datos objetivos, parentesco, la edad, la capacidad económica, la distancia de su lugar de residencia, etc. ¿Y si nombra a tu primo con el que no te hablas desde hace años? En la última persona en quien tu habrías depositado tu confianza.

Solución, pasar por notaria, hacer testamento, nombrar tutor. El juez en ese caso, seguirá siendo quien decida, como le exige el código civil, pero como también indica, deberá tener muy en cuenta la voluntad de los padres, y con casi toda probabilidad, dejarás a tus hijos con quién tu/vosotros, deseabais, los dejaréis protegidos, y muy probablemente no perjudicarás tampoco a tus clientes, proveedores, y sobre todo al personal empleado y su familia, porque es posible que la empresa pueda seguir activa, con algún otro apoyo externo con el que el tutor podrá contar.

Let’GO

Gabi Martínez
Economista
MARTINEZ ABAD CONSULTORES

——————————————
Club Asesores de Torrent

Grupo ACE

El IRPF de los discapacitados

Aquellos que acrediten un grado igual o superior al 33%, por el IMSERSO u Órgano competente según Comunidad Autónoma. Es demasiado habitual que pensionistas que tienen reconocida una prestación por incapacidad permanente total, absoluta o de gran invalidez no caigan en la cuenta de que ese reconocimiento es suficiente como para acreditar una discapacidad, al menos, del 33%. Incluso en situaciones más importantes, se acredita el 65% o más, sin necesidad del certificado indicado. Aunque en caso de necesidad de movilidad reducida, ayuda de terceras personas, esta condición si que debe venir acreditada por el IMSERSO.

Empezamos por recordar que las pensiones absoluta y gran invalidez, están exentas. Así como, las ayudas para estancias en residencias, con ciertos requisitos. Y otras más que tengan que ver con el cuidado o acogimiento de discapacitados.

Cuando la persona discapacitada trabaja por cuenta ajena, goza de mayores reducciones, que pueden llegar a 7.750€. Y si realiza un trabajo por cuenta propia, autónomo, la contratación de seguros médicos hasta 1.500€/año, son deducibles. Y en módulos, se computa por importe inferior.

También está exenta la venta de la vivienda habitual, cuando se trata de personas con dependencia severa.

Los hijos discapacitados que convivan con el contribuyente siguen deduciendo por descendiente incluso con más de 25 años, y sin límite. Y los padres (ascendientes) con discapacidad del 33% o superior, también aumentan su importe de reducción de la base.

También pueden aplicar otras deducciones en caso de realización de obras de adecuación en el hogar.

Respecto a las deducciones autonómicas, en la CV, hay 5 o 6 cuyo importe de deducción también se incrementa, respecto a quienes no tienen reconocida discapacidad.

Y una de las grandes olvidadas y con muy pocas limitaciones. Se trata de percibir 1.200€ adicionales al año, por ascendiente, descendiente o cónyuge, discapacitados, con quien convivas y si trabajas o eres pensionista. Aunque no tengas obligación de hacer declaración. Aunque no te hayan retenido nada de tus ingresos, a cuenta del IRPF. De modo que, ten cuidado, infórmate en todo caso.


Let’s GO!!!

Gabi Martínez
Economista
MARTINEZ ABAD CONSULTORES

——————————————
Club Asesores de Torrent

Grupo ACE
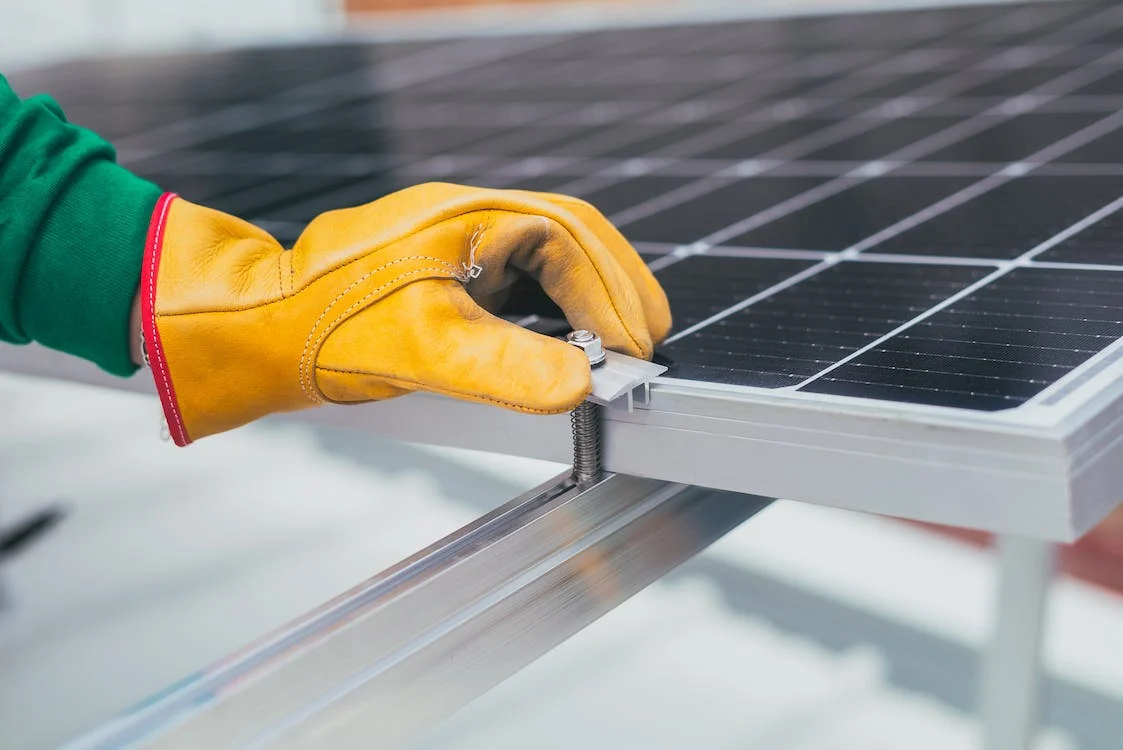
PLACAS SOLARES. BENEFICIOS PERDIDOS

Por motivos de todos conocidos, estos últimos años se han realizado multitud de instalaciones en viviendas y edificios. También de todos conocidos, esta inversión es apoyada desde la Administración Estatal y Autonómica, con el beneficio de subvenciones y deducciones en el IRPF.

Lo que quizá no sea tan conocido es que, a efectos de deducciones, las hay para reducir la cuota autonómica, que por cierto, en muchos casos, al ser cero, este beneficio no se percibe y se pierde; pero también las hay para reducir la cuota estatal, que, con más probabilidad puede ser positiva. Recordemos también que en muchos casos, cuando no hay rentas o habiéndolas, no hay retenciones, este beneficio es también cero.

¿La realidad cuál es? Pues que, en muchos casos, la empresa instaladora, utiliza esta ventaja fiscal para vender su instalación, pero sin constatar que el cliente vaya a verla hecha realidad. Y más grave, que se desconocen los requisitos exigidos para que dicha inversión goce del derecho a la deducción.

El primer requisito es que el destinatario de la obra debe ser propietario en pleno dominio de la vivienda, no aplicable en los casos de poseer sólo el usufructo o la nuda propiedad. Otro, que en la vivienda no se ejerza una actividad. Alguna otra más, y la estrella, exclusivamente en la autonómica, que se disponga de un certificado acreditativo emitido por el IVACE (ya no necesario para obras de 2023). Pero, lo menos conocido es lo necesario para aplicar la deducción estatal que puede ir desde el 20% o 40%, como la autonómica, pero puede llegar hasta el 60% de lo invertido, y es, la posesión de dos certificados de eficiencia energética, uno anterior a la realización de la obra y otro posterior, con los que se acredite que se consigue una reducción de la demanda de calefacción o refrigeración de un mínimo del 7%, que por cierto, no se suele conseguir con la simple instalación de placas solares, o en la mejora de al menos un 30% en el consumo de energía primaria no renovable, gas y electricidad, normalmente.

Visto lo anterior, la realidad es que, se dan más casos de los deseados en que esta última deducción, la estatal, se pierde por la inexistencia de estos dos certificados. Más de uno se sorprenderá cuando, pensando en que lo tiene todo, le descubramos que no es así y que tiene muy difícil solución. Por lo que recomendamos no iniciar la obra sin estar bien asesorados, y quienes ya estén fuera de plazo, busque soluciones antes de la campaña de renta.


Let’s GO!!!

Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016

El IVA en las PROCESIONES

No por interés general, pero si por lo curioso del asunto, hoy me ha parecido bien poner en la mesa, o, mejor dicho, en la calle, lo siguiente.

Si no te has ido a la playa, estás viviendo la Semana Santa asistiendo a alguna de las Procesiones habituales; si estás sentado/a, has pagado por la silla y ha sido sólo por comodidad, la entidad organizadora te debe haber repercutido IVA, aun siendo una entidad sin ánimo de lucro. Si la contemplación no es libre y gratuita, esto es, que queda reservada en exclusiva a aquellas personas que pagan por ello, la venta de abonos de sillas y palcos para contemplar sentado tales desfiles constituye un servicio sujeto pero EXENTO del IVA.

Se entenderá que la contemplación de los desfiles procesionales no queda reservada en exclusiva a quien paga, cuando el público que no lo hace, aún sin tener acceso a las zonas de sillas o palcos, pudiera contemplar los desfiles procesionales con normalidad, en toda la Carrera Oficial o en parte de ella, por no existir obstáculo relevante que se lo impida.

“Si el acceso al Recorrido Oficial, en todo o parte de su discurrir, para presenciar los desfiles procesionales fuese libre y gratuito, la venta de abonos de sillas y tribunas constituiría en tal supuesto un servicio sujeto y NO EXENTO del IVA, y al tipo general del 21%, puesto que el precio satisfecho no lo sería por la entrada sino únicamente por la utilización de las sillas y tribunas. En este supuesto estaríamos, pues, ante un desfile procesional de libre y gratuito acceso en el que algunas personas deciden pagar una determinada cantidad para alquilar una silla y verlo sentadas, en tanto que el resto del público lo contempla de pie”. Ha dicho el TEAC hace pocos meses.

Se trata de dos servicios distintos: la asistencia a los desfiles procesionales y el alquiler de sillas o palcos que permiten ver el desfile sentado.

Las procesiones de Semana Santa son calificadas cómo espectáculos culturales en vivo, reconocido en el Real Decreto 348/2017, de 8 de abril, que declara la Semana Santa como Manifestación Representativa del Patrimonio Cultural Inmaterial.

Por el carácter religioso, por su desarrollo en la vía pública y por la calificación jurídica de la entidad organizadora, nos puede llevar a pensar que el pago por el servicio no genera impuestos para quien cobra, ni los soporta quién se sienta. Pues no, no es así siempre. Algún día verán nuestros ojos a la “cofradía de la AEAT” a la cola y repartiendo requerimientos.

Pero tranquilo, no es tu problema, aquí quién debe estar atento es quien cobra.


Let’s GO!!!

Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016

EL “INFORMANTE”

Ha entrado en vigor ayer lunes 13, la Ley 2/2023 regula la protección de las personas que informen sobre infracciones normativas y colaboren con la lucha contra la corrupción. En un contexto laboral o profesional.

Dice en su preámbulo, que la colaboración ciudadana resulta indispensable para la eficacia del derecho. Y se recuerda que es un deber recogido el la Ley de Enjuiciamiento Criminal, por interés público.

Dice textualmente “en ocasiones, esos loables comportamientos cívicos han generado consecuencias penosas para quienes han comunicado tales prácticas corruptas y otras infracciones, como son las presiones por parte de los denunciados, por lo que resulta indispensable que el ordenamiento jurídico proteja a la ciudadanía cuando muestra una conducta valiente de clara utilidad pública.”

Denominados, en Reino Unido, whistleblowers, en Francia, alertadores, en el Parlamento Europeo, denunciantes, y en esta ley informantes o comunicadores.

La directiva 2019/1937, de la UE, obliga a las empresas y entidades públicas a establecer un canal interno de información, dando la oportunidad a corregir desde dentro, pero también exige canales externos, es decir, que los ciudadanos puedan comunicar con una autoridad pública especializada.

En todo caso, se entenderán comprendidas todas aquellas infracciones penales o administrativas graves o muy graves que impliquen quebranto económico para la Hacienda Pública y para la Seguridad Social.

El canal interno deberá permitir realizar comunicaciones por escrito, verbalmente o también mediante una reunión presencial a solicitud del informante. Incluso la posterior tramitación de comunicaciones anónimas.

Las personas físicas o jurídicas del sector privado que tengan contratados 50 o más trabajadores estarán obligadas a disponer un sistema interno de información en los términos de esta ley.

Los partidos políticos, los sindicatos, las organizaciones empresariales y las fundaciones, si gestionan fondos públicos. Las entidades del sector público estarán todas obligadas.

Y todas deben implantarlo antes del 13 de junio próximo. Las empresas privadas con 249 trabajadores o menos, así como de los municipios de menos de diez mil habitantes, el plazo previsto se extenderá hasta el 1 de diciembre de 2023.

Se prohíben expresamente los actos constitutivos de represalia, incluidas las amenazas de represalia y las tentativas de represalia contra las personas que presenten una comunicación conforme a lo previsto en esta ley.


Existe un régimen sancionador como no podría ser de otra manera.


Let’s GO!!!


Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016

ANTI-FRAUDE 2023

Nuevamente, en este caso para este año, la AEAT ha diseñado su agenda de Control Tributario, aprobando unas directrices a seguir. Focalizando su actuación entre otras, en estas acciones.

El famoso foco de fraude o elusión al depender de la residencia fiscal para la tributación de más o menos impuesto. De modo que, se continuará con la realización de actuaciones centralizadas en desenmascarar, si procede, a residentes extranjeros que tributen como no residentes, cuando deberían pagar aquí por sus rentas mundiales. O aquellos que simulan su residencia fiscal en una Comunidad Autónoma distinta de la real, buscando una menor carga fiscal.

Se mantendrá especial atención al uso intensivo de efectivo o al empleo de métodos electrónicos de pago radicados en el extranjero y no sujetos a las obligaciones de suministro de información. Para ello, se incidirá en aquellos contribuyentes que no admitan pagos por medios bancarios, que su cliente habitual sea el consumidor final o que muestren signos externos de riqueza, incoherentes o inconsistentes con respecto a las rentas declaradas.

Se controlarán a las sociedades propietarias de bienes de lujo (aeronaves, embarcaciones o automóviles de alta gama) cuya actividad no se encuentre vinculada a los mismos. Más bien, se utilicen para el uso y disfrute de sus socios. También parece ser que habrá una depuración del censo con el objeto de dar de baja, en su caso, aquellas sociedades inactivas. También las comunidades de bienes van a ser vigiladas, comprobando la correcta imputación de rentas a sus comuneros.

Vuelve a la calle el personal de inspección. Principalmente a echar un ojo a las obras, especialmente las de rehabilitación y reformas. El sector de vehículos “de importación, también estará en el punto de mira de la AEAT.

Para una mejor relación AEAT-CIUDADANO, se implantará un nuevo servicio de información y de asistencia Digital Integral.

Y lo más creativo; se supone que con la intención de que la siguiente generación ya no de tanta faena persecutoria, se va a fomentar la educación cívico-tributaria. Por ello, se pretende avanzar en el desarrollo de acciones en el ámbito educativo que fomenten un mejor entendimiento de la necesidad de que toda la sociedad contribuya al sostenimiento del bien común. Ya veremos el curriculum de quien da “las clases”.


Let’s GO!!!


Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016

¿SE HA IDO AL EXTRANJERO?

¿Tiene bienes en España?, ¿sí? Pues avísale que quizá deba pasar por la taquilla de la AEAT.

Cómo muchos habréis comprobado, cada vez más la interconexión entre países y la digitalización de las Administraciones de estos, están levantando mucho polvo. Continuos requerimientos enviados a ciudadanos que ya no viven en España, pero dejaron aquí una vivienda que vienen arrendando, o que perciben una pensión de su tiempo de trabajo aquí, o perciben unos dividendos por su participación en una sociedad española, etc.

Conviene estar atento, para evitar sanciones y recargos por incumplimiento de la norma fiscal.

Somos residentes fiscales en España, quienes permanecemos más de 183 días durante el año en territorio español o bien quien tiene en este país el núcleo principal, la base, de sus actividades o intereses económicos o resida su cónyuge e hijos menores.

El resto de las personas serán calificados como NO RESIDENTES y sus ingresos/rentas en España tributarán en el IRPF con una norma distinta, el Impuesto sobre la Renta de no Residentes, un tributo de carácter directo que grava la renta obtenida en territorio español por las personas físicas no residentes en éste.

Además de las peculiaridades del régimen, en cuanto a la responsabilidad, la representación, el domicilio fiscal, establecimiento permanente, etc, vamos a advertir que varía sustancialmente el tipo impositivo a abonar y el plazo de pago, según el concepto de rentas (por actividades, por trabajo, por arrendamiento, por ventas de bienes muebles o inmuebles, por premios, etc, etc).

La cuota con carácter general será del 19% para residentes en países de la CEE, Islandia, Noruega y Liechtenstein, y del 24% para el resto. El 2% para rentas por trabajos de corta duración. Pensiones entre el 8 y el 40%. El 19% para dividendos, intereses y ganancias patrimoniales por transmisiones (en especial, cuando se trata de venta de inmuebles, el comprador retiene e ingresa un 3% a cuenta). También se pueden deducir las donaciones, como en el IRPF. Y algunos gastos en caso de residentes en el CEE.

Y se liquida a través del modelo 210, cuyos plazos son; 4 meses desde la venta de inmueble y los 20 primeros días de los meses de abril, julio, octubre y enero para las rentas obtenidas en el trimestre. Del 1/1 al 23/12 por las rentas imputadas en el año anterior. En caso de declaraciones a devolver, desde el 1 de febrero hasta el cuarto año siguiente.

Debemos aclarar que estos contribuyentes tributan en su país, lo abonado en España se considera como a cuenta de la deuda final anual, siempre que el convenio de doble imposición así lo contemple.

Pues sí, un lío. La recomendación es asesorarse ante la obtención de cualquier tipo de ingreso, o simplemente por la posesión en España de alguna propiedad, aun siendo improductiva.


Let’s GO


Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016

CERTIFICADO DIGITAL: El gran desconocido

Para alguno, no vamos a descubrir nada nuevo, para otros, espero no crear el revuelo más que el necesario. Dicen los sabios que es bueno tener miedo, pero no pánico.

Unas preguntas: ¿Tienes certificado digital? ¿Sabes que también se le llama firma digital? Con el, además de firmar documentos oficiales y privados, puedes acceder a casi toda la información sobre ti que tienen casi todos los Organismos Oficiales, la AEAT, la TGSS, la DGT, el Registro de la Propiedad, el Catastro, el Ministerio de Educación, la Generalitat, ¡¡ojo!!, al Banco, la Consellería de Sanidad, Etc, Etc, Etc … y por cierto, ¿sabes que puedes descargar tu historia clínica del Sistema Nacional de Salud?

De lo anterior es fácil deducir que, si alguien que no seas tú, tiene tu firma digital, evidentemente tiene entrada a toda la información anterior, sobre ti.

Pensemos … ¿A quién le has “confiado” esa llave de acceso a datos personales tan sensibles?.

Demos un paso más. El Ministerio de Asuntos Económicos y Transformación Digital ha dictado lo siguiente, haciendo eco del Reglamento Europeo de transacciones electrónicas:

“Los certificados electrónicos son de uso personal e intransferible, y la posibilidad de que el titular/firmante de un certificado electrónico expedido a su nombre transfiera su posesión y revele sus claves de acceso a cualquier tercero, no es conforme con la legislación vigente en materia de servicios electrónicos de confianza”

“En consecuencia, con objeto de impedir cualquier posibilidad de suplantación de la identidad del firmante legítimo, tanto por parte de los prestadores como de los titulares de certificados electrónicos se deben adoptar las medidas y precauciones necesarias para evitar la utilización de los mismos por cualquier persona diferente del titular/firmante.”

¿Ponemos algo más de interés sobre el uso, la protección y vigilancia, en este gran desconocido?

¿Qué haces cuando pierdes de vista tu DNI ORIGINAL? Por descuido, por hurto, por …. ¿Por qué te preocupas en denunciarlo? ¿Qué puede hacer otro con el?. Pues con tu firma digital podría hacer lo mismo elevado a la enésima potencia y con infinitamente mucha más garantías de no ser descubierto.

Apodera, autoriza, pero NO entregues “un cheque en blanco y al portador”, evitas riesgos y cumples con la legalidad. Desgraciadamente, tenemos otra cosa más por la que preocuparnos. Pero estamos en el siglo digital, y este es el mínimo peaje.


Let’s GO


Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016

Publicado hoy en el BOE

Medidas se ha publicado hoy en el BOE (Real Decreto-ley 20/2022, de 27 de diciembre)

Con efectos desde el 1 de enero de 2023 y vigencia hasta el 30 de junio de 2023:

    • Se aplicará el 5% del IVA y 0,625 % del recargo a los siguientes productos: Los aceites de oliva y de semillas y las pastas alimenticias. Si la tasa de inflación subyacente de marzo del 2023 sea inferior al 5,5%, a partir del mes de mayo se aplicará el 10% de IVA y el 1,4 % del recargo de equivalencia;
    • Se aplicará el 0% del IVA y del Recargo de equivalencia a los siguientes productos: El pan común, así como la masa de pan común congelada y el pan común congelado destinados exclusivamente a la elaboración del pan común; las harinas panificables; determinados tipos de leche; los quesos, los huevos y las frutas, verduras, hortalizas, legumbres, tubérculos y cereales, que tengan la condición de productos naturales de acuerdo con el Código Alimentario.
    • En ambos casos, habrá que estar atentos porque a partir de mayo se puede volver a los tipos actuales dependiendo de la evolución de la inflación.

Se aprueba una ayuda extraordinaria y temporal para los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos. Se aprueba una ayuda extraordinaria y temporal para los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos prevista en el artículo 52 bis de la Ley 38/1992. El importe de la ayuda ascenderá a 0,20 euros por cada litro de gasóleo para uso general utilizado como carburante en el motor de los vehículos citados en el apartado 2 del artículo 52 bis de la Ley de Impuestos Especiales que figuren matriculados en España en los suministros realizados entre el 1 de enero y el 31 de marzo de 2023, y a 0,10 euros en los suministros realizados entre el 1 de abril y el 30 de junio de 2023.

Se establece un sistema de ayudas directas para *profesionales del transporte terrestre por carretera que, respecto de determinados de sus vehículos, no puedan ser beneficiarios de la devolución parcial del Impuesto sobre Hidrocarburos.* El importe de las ayudas se distribuirá entre las siguientes actividades (4932. Transporte por taxi; 4939. Tipos de transporte terrestre de pasajeros; 4941. Transporte de mercancías por carretera; 4942. Servicios de mudanza; 8690. Servicio de transporte sanitario de personas; 4931. Transporte terrestre urbano y suburbano de pasajeros). El importe individual de la ayuda se determinará atendiendo al número y tipo de vehículo explotado por cada beneficiario que no sea susceptible de beneficiarse de la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo de uso profesional de acuerdo con la tabla que establece la norma.

Limitación extraordinaria de la actualización anual de la renta de los *contratos de arrendamiento de vivienda*. La persona arrendataria de un contrato de alquiler de vivienda sujeto a la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos cuya renta deba ser actualizada porque se cumpla la correspondiente anualidad de vigencia dentro del periodo comprendido entre la entrada en vigor de este real decreto-ley y el 31 de diciembre de 2023, podrá negociar con el arrendador el incremento que se aplicará en esa actualización anual de la renta, de acuerdo a lo que indica esta norma. Por ejemplo, cuando se trata de un gran tenedor el incremento de la renta será el que resulte del nuevo pacto entre las partes, sin que pueda exceder del resultado de aplicar la variación anual del Índice de Garantía de Competitividad a fecha de dicha actualización.

Deducción por maternidad. Cuando en el período impositivo 2022 se hubiera tenido derecho a la deducción por maternidad y al complemento de ayuda para la infancia previsto en la Ley 19/2021 en relación con el mismo descendiente, se podrá seguir practicando la deducción por maternidad a partir de 1 de enero de 2023.

Nueva Línea directa de ayuda a personas físicas de bajo nivel de ingresos y patrimonio. Se aprueba una nueva línea directa de ayuda de 200 euros de cuantía* a personas físicas de bajo nivel de ingresos, con el fin de paliar el efecto perjudicial en los precios ocasionado principalmente por la crisis energética derivada de la invasión de Ucrania, siempre que en 2022 hubieran percibido ingresos íntegros inferiores a 27.000,00 euros anuales, y tuvieran un patrimonio inferior a 75.000,00 euros anuales a 31 de diciembre de 2022 (entendemos que se trata de patrimonio neto, descontadas las deudas).

Prórroga de aplazamiento de pago de las cuotas de la Seguridad Social. Durante tres meses con un interés del 0,5 %, las empresas y los autónomos tendrán la posibilidad de aplazar el pago de las cuotas de la Seguridad Social y por conceptos de recaudación conjunta, cuyo devengo tenga lugar en los meses de enero a marzo de 2023, en el caso de empresas, y entre los meses de febrero a abril de 2023, en el caso de trabajadores autónomos que, en ambos casos, desarrollen su actividad en el sector del transporte urbano y por carretera (CNAE 4931, 4932, 4939, 4941 y 4942) y se encuentren al corriente en sus obligaciones con la Seguridad Social*


Gabi Martínez
Economista
Martínez Abad Consultores
Grupo ACE

martinez-abad.es
g.martinez@martinez-abad.es
Linkedin: 
gabimartinez-01
Facebook: 
@GabiMartinez2016